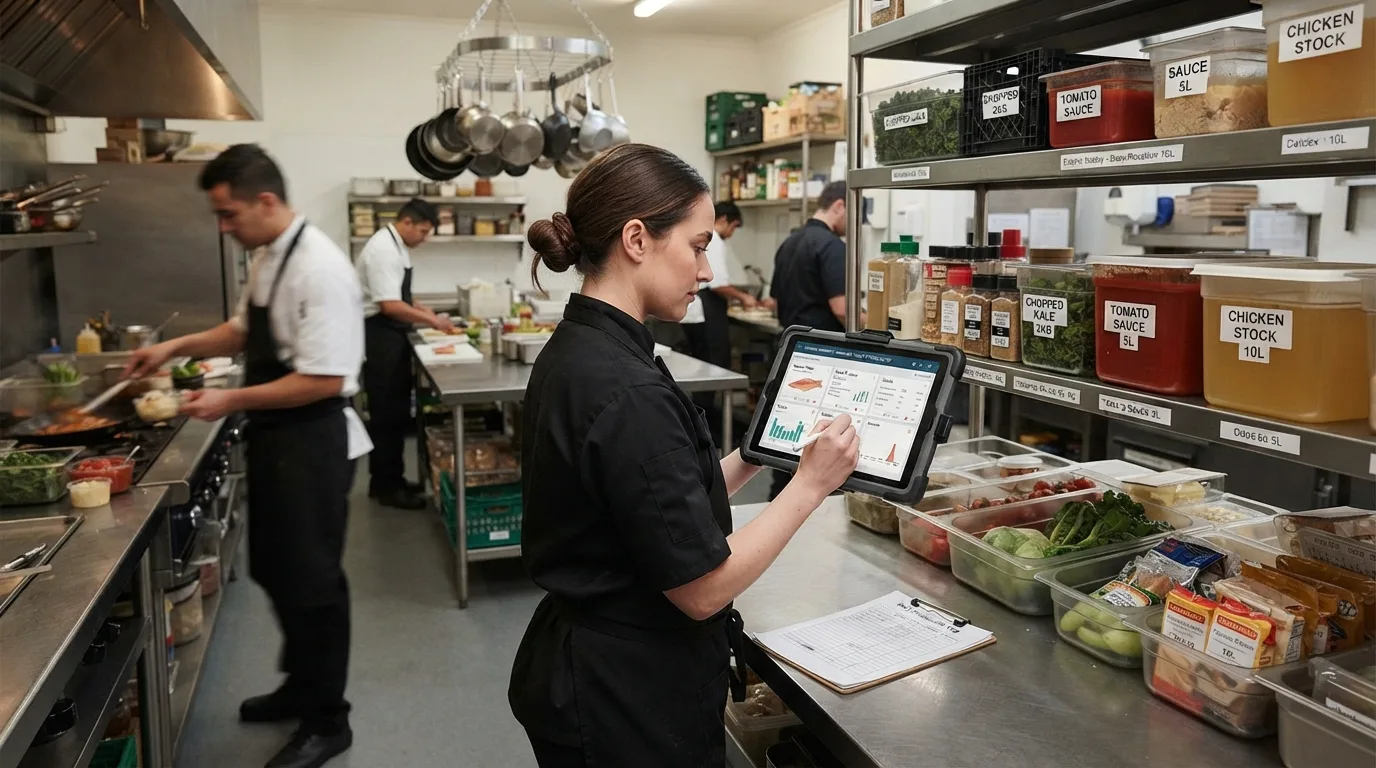
Llevar el inventario de producción en un restaurante consiste en registrar, clasificar y monitorear la materia prima (fresca, seca y procesada) que ingresa a la cocina para transformarse en platillos finales. Es clave porque los insumos gastronómicos son altamente perecederos; un descuido en las porciones, en el cálculo de mermas o en las fechas de vencimiento afecta directamente el costo de ventas (Food Cost) y reduce las utilidades del negocio.
Resumen rápido
- Estandarización de recetas: Fija el consumo exacto en gramos por ingrediente para cada platillo del menú.
- Rotación PEPS / FIFO: Prioriza el uso de la materia prima más antigua para evitar caducidades.
- Control de rendimiento neto: Considera la merma por limpieza y cocción en la formulación de costos.
- Conteos cíclicos de proteínas: Audita diariamente la carne y licores para prevenir el robo hormiga.
- Punto de reorden automático: Configura alertas en caja para reabastecer insumos antes de que se agoten.
La importancia estratégica del inventario de producción
En el sector de la preparación de alimentos y bebidas, la materia prima representa habitualmente entre el 28% y el 35% de los costos operativos totales. De acuerdo con publicaciones sobre administración de cocinas de la Asociación Nacional de Restaurantes (NRA), la estandarización del inventario de producción y la reducción de mermas operativas son los factores de mayor impacto para elevar el margen neto del establecimiento.
Alineado a ello, investigaciones de la Sociedad de Consultores de la Industria de Alimentos (FCSI) señalan que un mal manejo de las porciones en cocina y la falta de control en las bajas por caducidad pueden provocar fugas financieras no detectadas de hasta el 8% sobre las ventas mensuales. Sincronizar el catálogo del punto de venta con la cocina mediante fichas técnicas es la vía más rápida para blindar la liquidez del restaurante.
Fases para estructurar el inventario de producción
Para organizar el almacén y el flujo de preparación en cocina de manera metódica, aplica las siguientes fases operativas:
1. Clasificación del inventario por área
- Insumos perecederos (red de frío): Carnes, aves, pescados, lácteos y vegetales de alta rotación.
- Abarrotes y secos: Aceites, especias, enlatados, harinas y granos.
- Mise en place (producción intermedia): Bases de salsa, fondos de cocción, adobos y masas listas para el servicio.
- Bebidas y barra: Destilados, vinos, cervezas, jarabes y concentrados.
2. Formulación de fichas técnicas y recetas estándar
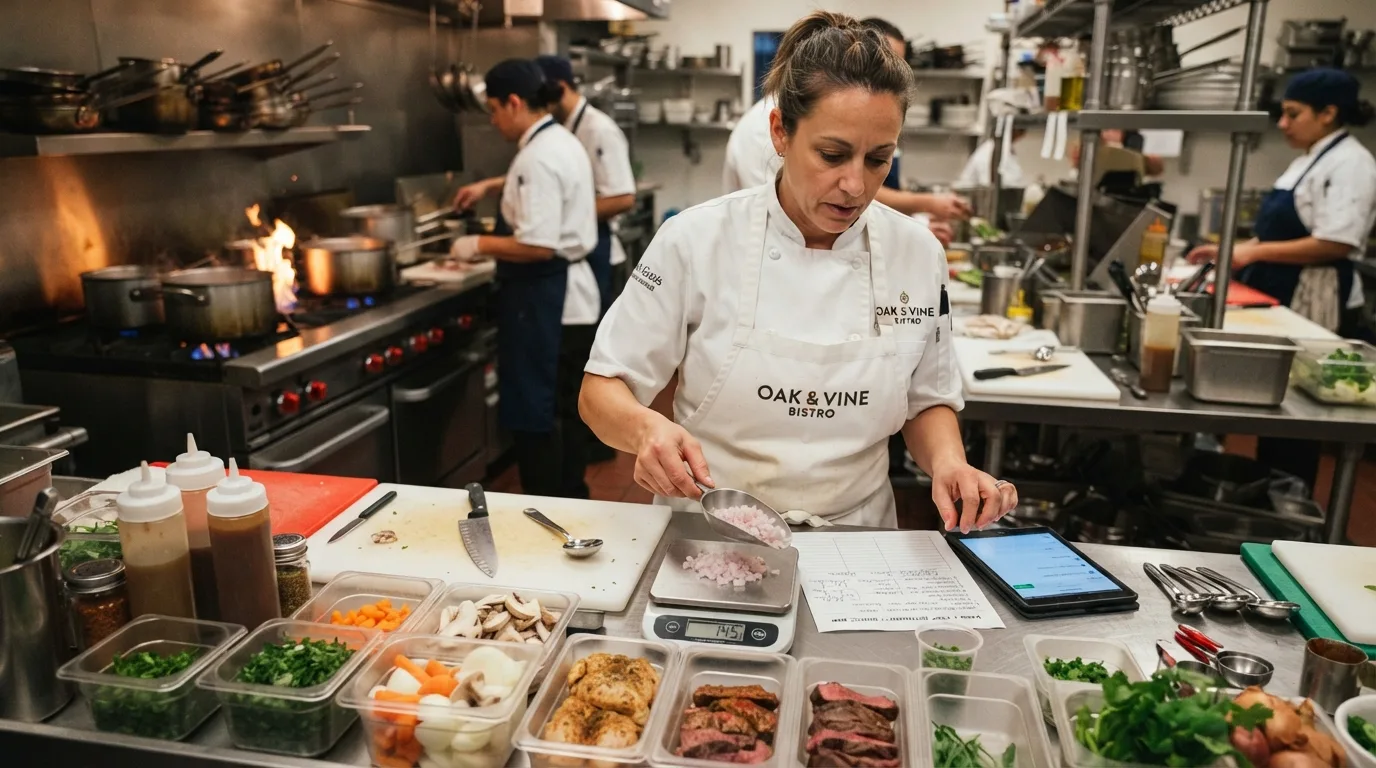
Cada platillo debe contar con una receta escrita que especifique los ingredientes en peso bruto (compra) y peso neto (tras limpieza/cocción), estableciendo el porcentaje de merma aceptable.
Comparativa de métodos de control en cocina
| Método de seguimiento | Ventaja operativa | Riesgo / Desventaja |
| Bitácora manual en libreta | Cero costo de software inicial | Imposible descontar insumos en tiempo real; propenso a errores |
| Hojas de cálculo (Excel) | Bajo costo de implementación | Requiere captura constante y no sincroniza automáticamente con la comanda |
| Sistema POS especializado | Descuento automático por receta en cada venta | Exige la carga inicial detallada de las fichas técnicas |
Pasos prácticos para llevar el control diario
Para implementar un sistema de producción exacto dentro del restaurante, sigue este procedimiento:
- Diseño de fichas técnicas: Determinar los gramos, mililitros o piezas exactas que requiere cada platillo.
- Organización del almacén (PEPS): Acomodar los ingredientes de modo que lo primero en entrar sea lo primero en salir de la cámara fría o bodega.
- Registro obligatorio de mermas: Obligar a la cocina a anotar la causa de cada pérdida (alimento quemado, caducado o caído).
- Realización de arqueos ciegos: Contar físicamente el stock de proteínas y licores al cierre de turno y cruzarlo contra lo vendido en caja.
- Ajuste de compras según reporte histórico: Emitir órdenes a proveedores basándose en los datos de venta reales del software POS.
Recomendaciones de Yimi para la gestión restaurantera
En Yimi hemos observado que la principal causa de desajuste en el inventario de producción es el porcionado a “ojo de buen cubero” por parte de los cocineros. Obligar al equipo a trabajar con básculas grameras y recipientes medidores calibrados en la zona de ensamble mantiene el margen de ganancia sin variaciones.
Asimismo, registrar la “comida de empleados” dentro del sistema POS como un rubro de gasto interno evita que se reporten faltantes de carne, verduras o lácteos como mermas no explicadas o robos.

Errores comunes que destruyen la utilidad en cocina
Desconocer el factor de rendimiento de los cortes
Calcular el costo del filete o la pechuga de pollo sobre el peso crudo sin restar la pérdida de grasa, hueso o deshidratación en parrilla distorsiona el Food Cost. Se soluciona determinando el costo por gramo sobre el producto cocinado.
Incurrir en sobrecompras de productos frescos
Comprar vegetales o lácteos en grandes volúmenes por obtener un descuento inicial suele traducirse en desperdicio por caducidad. Debe corregirse comprando lotes pequeños ajustados al pronóstico de ventas de la semana.
Omitir la facturación de compras a proveedores
Adquirir insumos a distribuidores informales sin factura impide la deducción fiscal del costo de ventas. Conforme a las reglas de emisión de comprobantes fiscales del Servicio de Administración Tributaria, toda adquisición de materia prima debe estar respaldada por un comprobante fiscal digital por internet (CFDI).
No conciliar la merma de preparación
Aceptar las pérdidas de alimentos en la barra o estufa como algo inevitable sin medir la causa alienta la falta de disciplina en el personal de cocina.
Preguntas frecuentes
¿Qué es el costo directo de alimentos (Food Cost) y cómo se calcula?
Es el porcentaje que representan los ingredientes respecto al precio de venta del platillo. Se calcula dividiendo el costo total de la receta entre el precio de venta (sin impuestos) y multiplicando por 100. El rango idóneo se sitúa entre el 28% y el 35%.
¿Cada cuánto tiempo se debe auditar el inventario en un restaurante?
Insumos de alto valor (carne, marisco, queso, vinos) deben auditarse diariamente o cada cambio de turno. El inventario general de abarrotes secos se revisa semanal o quincenalmente.
¿Qué hacer si hay diferencias entre el inventario físico y el del sistema?
Se deben analizar tres factores: porcionado incorrecto en estufa, mermas no registradas en la bitácora o fugas por robo hormiga en almacén.
¿Un sistema POS descuenta automáticamente las recetas de producción?
Sí. Al configurar las fichas técnicas en el software POS, el sistema descuenta de forma inmediata los gramos de proteína, verduras y salsas de la bodega central cada vez que el mesero marca una comanda en caja.
Conclusión
Llevar un control riguroso del inventario de producción en un restaurante es un requisito indispensable para reducir el desperdicio de materia prima, mantener la calidad homogénea de los platillos y proteger la rentabilidad del negocio. Estandarizar las recetas al gramo, aplicar la rotación PEPS e involucrar a los cocineros en la medición de porciones son los pilares para sostener una operación próspera. Apoyarse en herramientas tecnológicas para automatizar el descuento de insumos por venta garantiza la visibilidad financiera necesaria para hacer crecer la empresa gastronómica.
Administrar las recetas de tus platillos, el control de las mermas y el inventario de tu cocina no tiene por qué ser un proceso complejo. Una solución digital intuitiva te permite mantener el control total de tu almacén y tu caja registradora desde cualquier dispositivo. Prueba Yimi gratis y comienza a administrar tu negocio desde un solo lugar.